 Digitam SAGL
Inventur per 31.12. im Tessin und in der Schweiz: wer zählen muss und wie
Was das Obligationenrecht verlangt, was die Ware im Regal noch wert ist, warum Software und Regal fast nie übereinstimmen und wie du den 31. Dezember ohne Zettel zum Abtippen schaffst.

59,5%
der geprüften Artikel bei sieben europäischen Händlern hatten im Regal einen anderen Bestand als im System
ECR Retail Loss, 2020Auf einen Blick
- AG, GmbH und Genossenschaften führen immer die volle Buchhaltung, Einzelunternehmen und Personengesellschaften erst ab CHF 500’000 Umsatz (Art. 957 OR).
- Das Gesetz verlangt, die Vorräte «durch ein Inventar oder auf andere Art» nachzuweisen (Art. 958c OR): Die Vollzählung am 31.12. geht, die permanente Inventur übers Jahr auch.
- Ware kommt höchstens zu den Anschaffungskosten in die Bilanz, und tiefer, wenn du sie heute nur noch günstiger verkaufst (Art. 960a und 960c OR).
- In einer Studie mit sieben europäischen Händlern stimmte bei 59,5 % der Artikel der Bestand im Regal nicht mit dem System überein, und wenige Artikel machten den Grossteil der Differenz in Franken aus.
- Das Warendrittel, das die Steuerbehörde duldet, steht nur auf einer vollständigen Liste: Frag dein Treuhandbüro, wie das Tessin es heute anwendet.
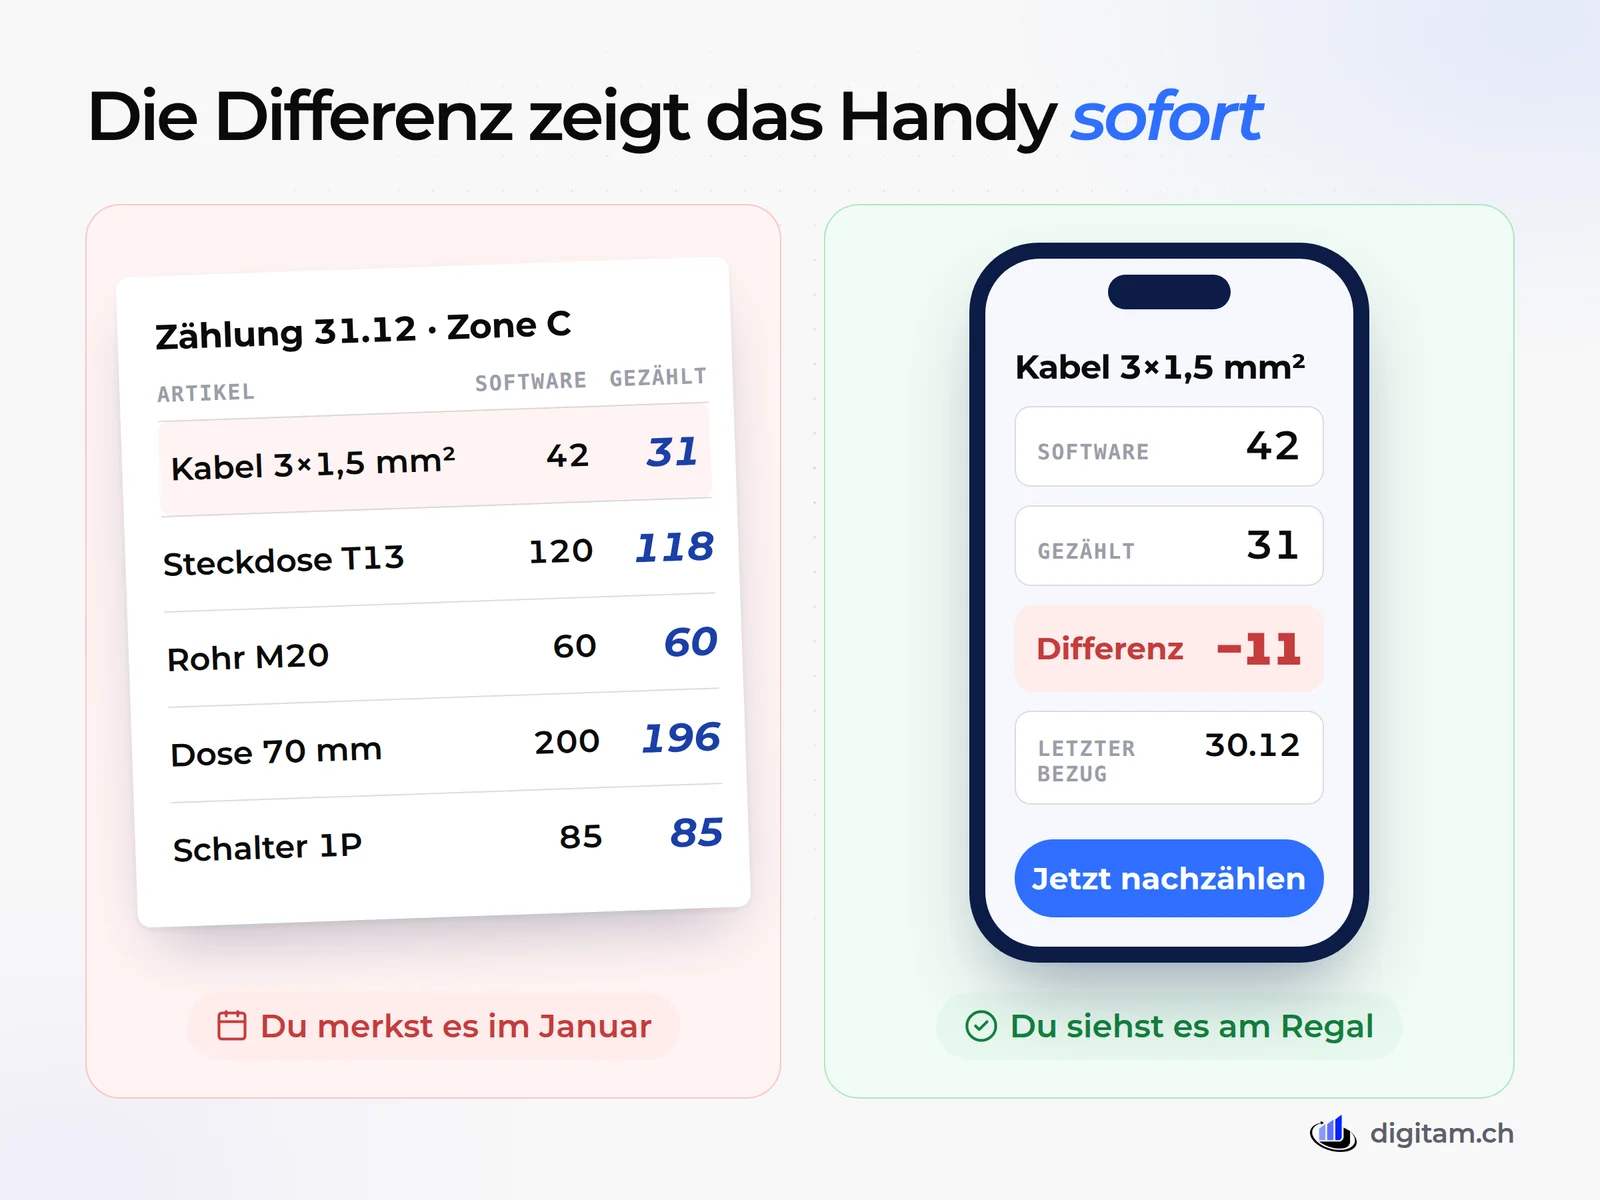
Mittwoch, 31. Dezember 2025, 14.10 Uhr, in einem Lager in Manno bei Lugano. Luca verkauft Elektromaterial an Installateure in der Region Lugano. Er hat sechs Angestellte und hat den Verkauf am Mittag geschlossen, um Inventur zu machen. Drei Leute gehen mit ausgedruckten Excel-Listen und einem Kugelschreiber durch die Regale. Um 17.30 Uhr kommt das erste Problem: Laut Software sind 42 Rollen Kabel 3×1,5 mm² da, im Regal liegen 31. Niemand weiss, ob sie wirklich fehlen oder ob jemand sie für eine Baustelle in den Lieferwagen geladen hat, ohne es aufzuschreiben.
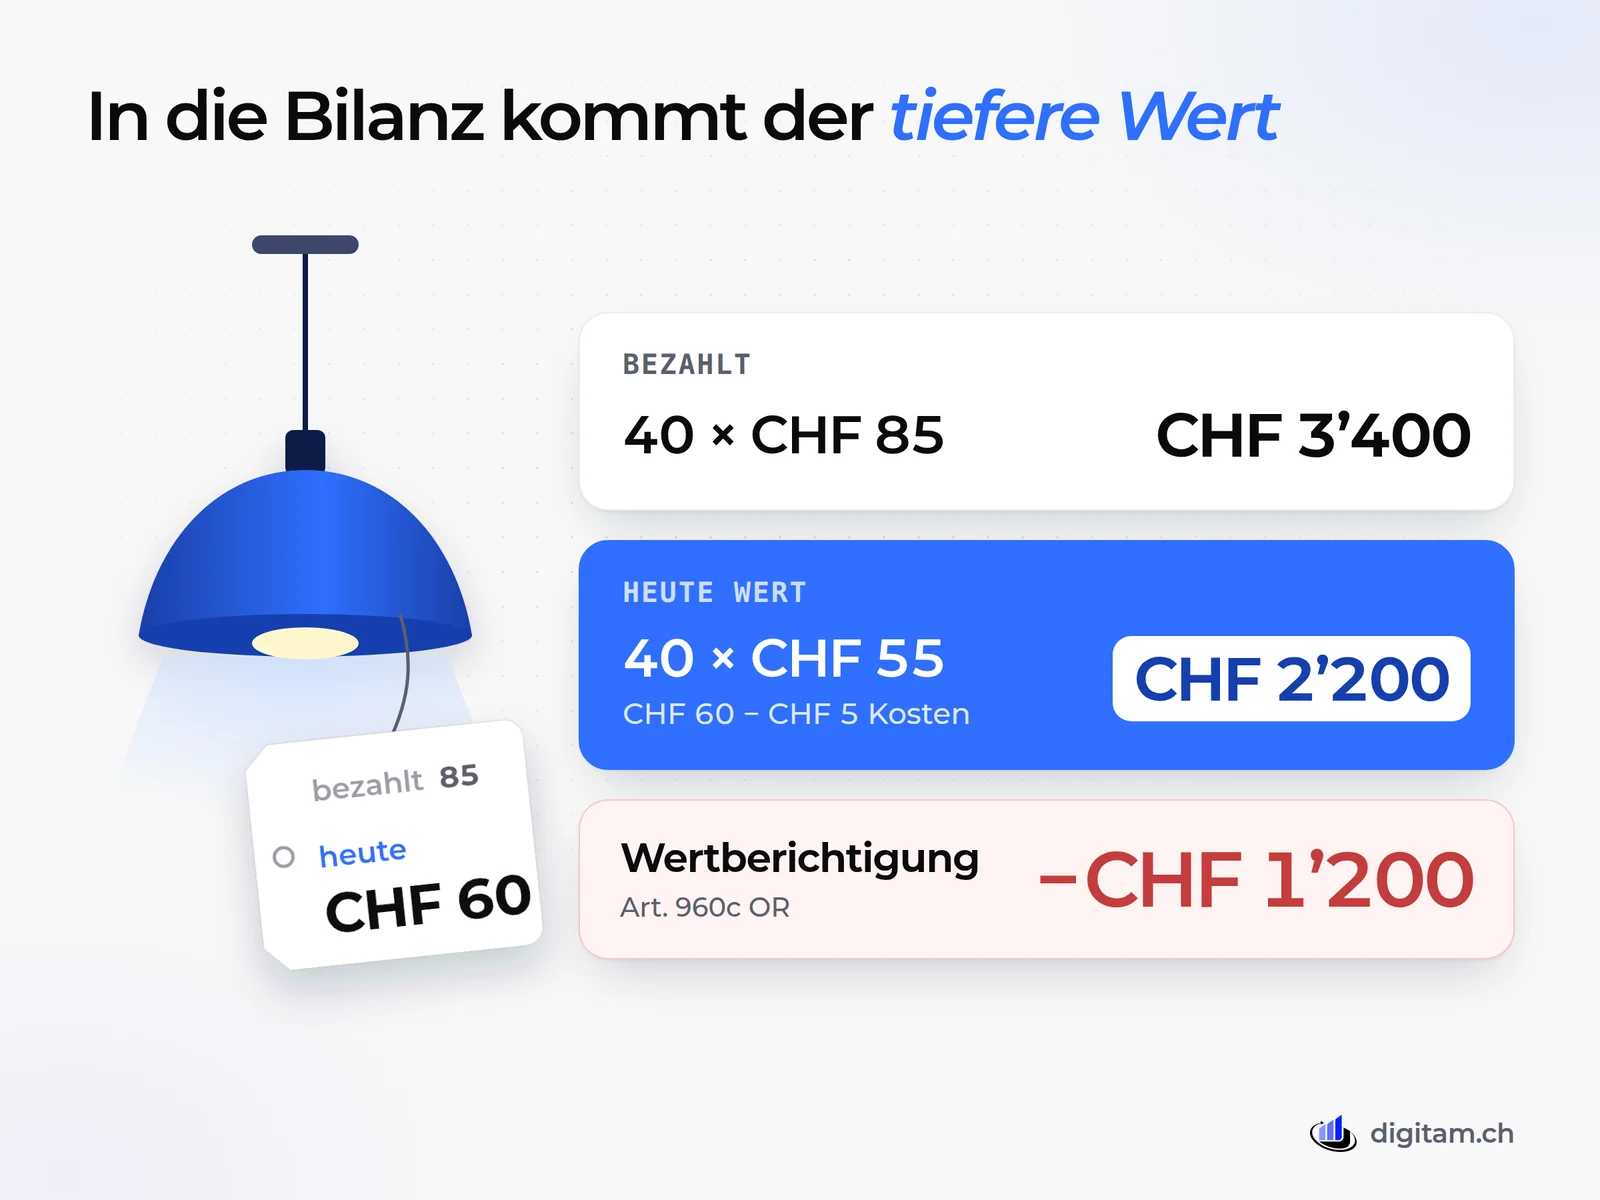
Im Januar tippt die Treuhänderin jede Zeile von Hand ab. Im März stellt sie die Frage, mit der niemand gerechnet hat: «Diese Lampen habt ihr für CHF 85 gekauft und verkauft sie für 60. Bilanzieren wir sie zu 85?»
Die Geschichte ist erfunden, aber wer im Tessin ein Lager hat, kennt sie. Der 31.12.2026 ist ein Donnerstag, in acht Wochen. Hier liest du, was das Schweizer Recht wirklich verlangt, wie du der Ware einen Wert gibst, warum die Zahlen der Software fast nie stimmen und wie du zählst, ohne zwei Tage zu verlieren. Und auch, wann eine neue Software nichts bringt.
Wer muss in der Schweiz Inventur machen?
Das Obligationenrecht ist klar. Juristische Personen, also AG, GmbH und Genossenschaften, führen immer die volle Buchhaltung und legen Rechnung ab, egal wie hoch der Umsatz ist. Dasselbe gilt für Einzelunternehmen und Personengesellschaften mit mindestens CHF 500’000 Umsatz im letzten Geschäftsjahr (Art. 957 Abs. 1 OR)1.
Unter dieser Schwelle reicht die einfache Buchhaltung: Einnahmen, Ausgaben und Vermögenslage (Art. 957 Abs. 2 OR). Die Ware im Regal ist Vermögen, und die Grundsätze ordnungsmässiger Buchführung gelten trotzdem «sinngemäss» (Abs. 3). Auf gut Deutsch: Auch der kleine Laden muss wissen, was im Lager liegt, einfach mit weniger Formalitäten.
Dann kommt der wichtigste Satz, in Art. 958c Abs. 2: Der Bestand der einzelnen Bilanzposten ist «durch ein Inventar oder auf andere Art nachzuweisen»1. Das Gesetz sagt nicht «zähl am 31. Dezember alles». Es sagt: Du musst die Zahl belegen können, die du in die Bilanz schreibst. Die Vollzählung am Jahresende ist der übliche Weg. Eine permanente Inventur übers Jahr, mit einer Software, die jeden Eingang und jeden Ausgang erfasst, ist ein anderer Weg. Den klärst du mit deinem Treuhandbüro ab und, falls vorhanden, mit der Revisionsstelle.
Zwei Daten zum Notieren. Der Geschäftsbericht mit der Jahresrechnung muss innert sechs Monaten nach Ende des Geschäftsjahres erstellt sein (Art. 958 Abs. 3 OR). Und Zähllisten sind Buchungsbelege: Du bewahrst sie zehn Jahre ab Ende des Geschäftsjahres auf, gerne elektronisch, solange sie lesbar bleiben und zu den Geschäftsvorfällen passen (Art. 958f OR)1.
| Wer | Buchhaltung | Ware im Lager |
|---|---|---|
| AG, GmbH, Genossenschaft | voll, immer | Inventar per Jahresende oder gleichwertiger Nachweis |
| Einzelunternehmen oder Personengesellschaft ab CHF 500’000 | voll | wie oben |
| Einzelunternehmen oder Personengesellschaft unter CHF 500’000 | einfach | Liste mit Mengen und Wert im Vermögen |
| Büro ohne Ware (Architektur, Beratung) | je nach Rechtsform | keine Regale, aber nicht fakturierte Leistungen werden bewertet |
Was ist die gezählte Ware wert?
Zählen ist die halbe Arbeit. Die andere Hälfte ist, jeder Zeile einen Preis zu geben, und genau da kommen die Fragen vom Treuhandbüro.
Die Grundregel: Ein Aktivum kommt nie über seinen Anschaffungs- oder Herstellungskosten in die Bilanz (Art. 960a OR). Hast du CHF 85 bezahlt, ist der Artikel nicht CHF 90 wert, nur weil der Lieferant die Preisliste erhöht hat. Dazu kommt Art. 960c: Liegt am Bilanzstichtag der Verkaufswert, abzüglich der noch anfallenden Kosten, unter den Kosten, kommt der Vorrat zum tieferen Wert in die Bilanz1. Als Vorräte gelten Rohmaterial, Erzeugnisse in Arbeit, fertige Erzeugnisse und Handelswaren.
Zurück zu Lucas Lampen: 40 Stück für je CHF 85 gekauft, heute für CHF 60 verkäuflich, mit CHF 5 Verkaufskosten pro Stück. In der Bilanz sind sie nicht CHF 3’400 wert, sondern CHF 2’200. Die Differenz von CHF 1’200 ist eine Wertberichtigung, die den Gewinn des Jahres schmälert.
Zwei nützliche Details. Gleichartige Artikel darfst du in Gruppen statt einzeln bewerten, wenn das üblich ist (Art. 960 Abs. 1 OR). Und gibt es «konkrete Anzeichen» für eine Überbewertung, müssen die Werte überprüft und wenn nötig angepasst werden (Art. 960 Abs. 3 OR). Ware, die seit zwei Jahren liegt, Auslaufmodelle, beschädigte Verpackungen: Das sind konkrete Anzeichen. Markier sie lieber beim Zählen mit einer Notiz neben der Zeile, als sie im März zu entdecken.
Warendrittel: was das Steueramt akzeptiert und was es dafür will
Über die Pflicht-Wertberichtigung für Ware, die weniger wert ist, hinaus darfst du aus Vorsicht noch tiefer gehen. Das Handelsrecht erlaubt es: Art. 960a Abs. 4 OR lässt zusätzliche Wertberichtigungen zu, um das dauernde Gedeihen des Unternehmens zu sichern1. Das Steueramt akzeptiert sie aber nur in Grenzen.
Der Kanton Thurgau hat seine Praxis schriftlich festgehalten. Das ist nicht das Tessin, zeigt aber gut, wie die Steuerbehörden denken. Nach den handelsrechtlichen Wertberichtigungen ist in der Regel eine weitere Reduktion von höchstens einem Drittel zulässig, das sogenannte Warendrittel. Bedingung ist ein mengenmässig vollständiges Inventar mit Anschaffungskosten oder Marktwert, und die Grenze von einem Drittel wird jedes Jahr überprüft. Für Bauarbeiten in Arbeit und für Dienstleistungen gilt es nicht3.
Im Tessin lässt das Merkblatt der kantonalen Steuerverwaltung Rückstellungen für Verlustrisiken auf dem Umlaufvermögen zu, «namentlich auf Waren». Die Grenzen kommen aus Bundesrichtlinien und kantonaler Praxis. Wer darüber hinausgeht, muss es belegen, und Rückstellungen, die nicht mehr begründet sind, kommen zurück in den steuerbaren Gewinn (Art. 72 Abs. 2 LT, Art. 63 Abs. 2 DBG)2. Welchen Satz das Steueramt in deinem Fall heute akzeptiert, fragst du dein Treuhandbüro vor dem 31.12., nicht danach.
Der praktische Punkt ist ein einziger: Eine Warenreserve steht auf einer Liste. Ein mündliches «es sind etwa CHF 80’000» genügt nicht, weder dem Steueramt noch der Bank.
Warum stimmen Software und Regal fast nie überein?
Dass aus 42 Rollen 31 werden, ist kein Pech. Ein dreijähriges Projekt der Forschungsgruppe ECR Retail Loss mit sieben grossen Händlern aus vier europäischen Ländern und rund 100 Filialen hat die Ware im Regal mit den Beständen im System verglichen. Im Schnitt hatten 59,54 % der geprüften Artikel einen anderen Bestand4. Und nicht immer weniger: In 27,46 % der Fälle lag mehr Ware im Regal als erfasst.
59,5 %
der Artikel hatten im Regal einen anderen Bestand als im System
ECR Retail Loss, 202027,5 %
der Artikel hatten mehr Ware als erfasst, nicht weniger
ECR Retail Loss, 20206 %
mehr Umsatz im Schnitt in den Filialen, deren Bestände korrigiert wurden
ECR Retail Loss, 2020Eine grosse Handelskette ist kein Grossist in Manno, aber die Ursachen der Differenzen sind bei uns dieselben. Ware, die für eine Baustelle geholt und nie ausgebucht wurde. Eine Retoure, die ohne Buchung zurück ins Regal kam. Ein Wareneingang, der nach der Bestellung statt nach dem Lieferschein erfasst wurde. Die falsche Einheit, eine 100-Meter-Rolle als 100 Stück. Derselbe Artikel unter zwei Nummern.
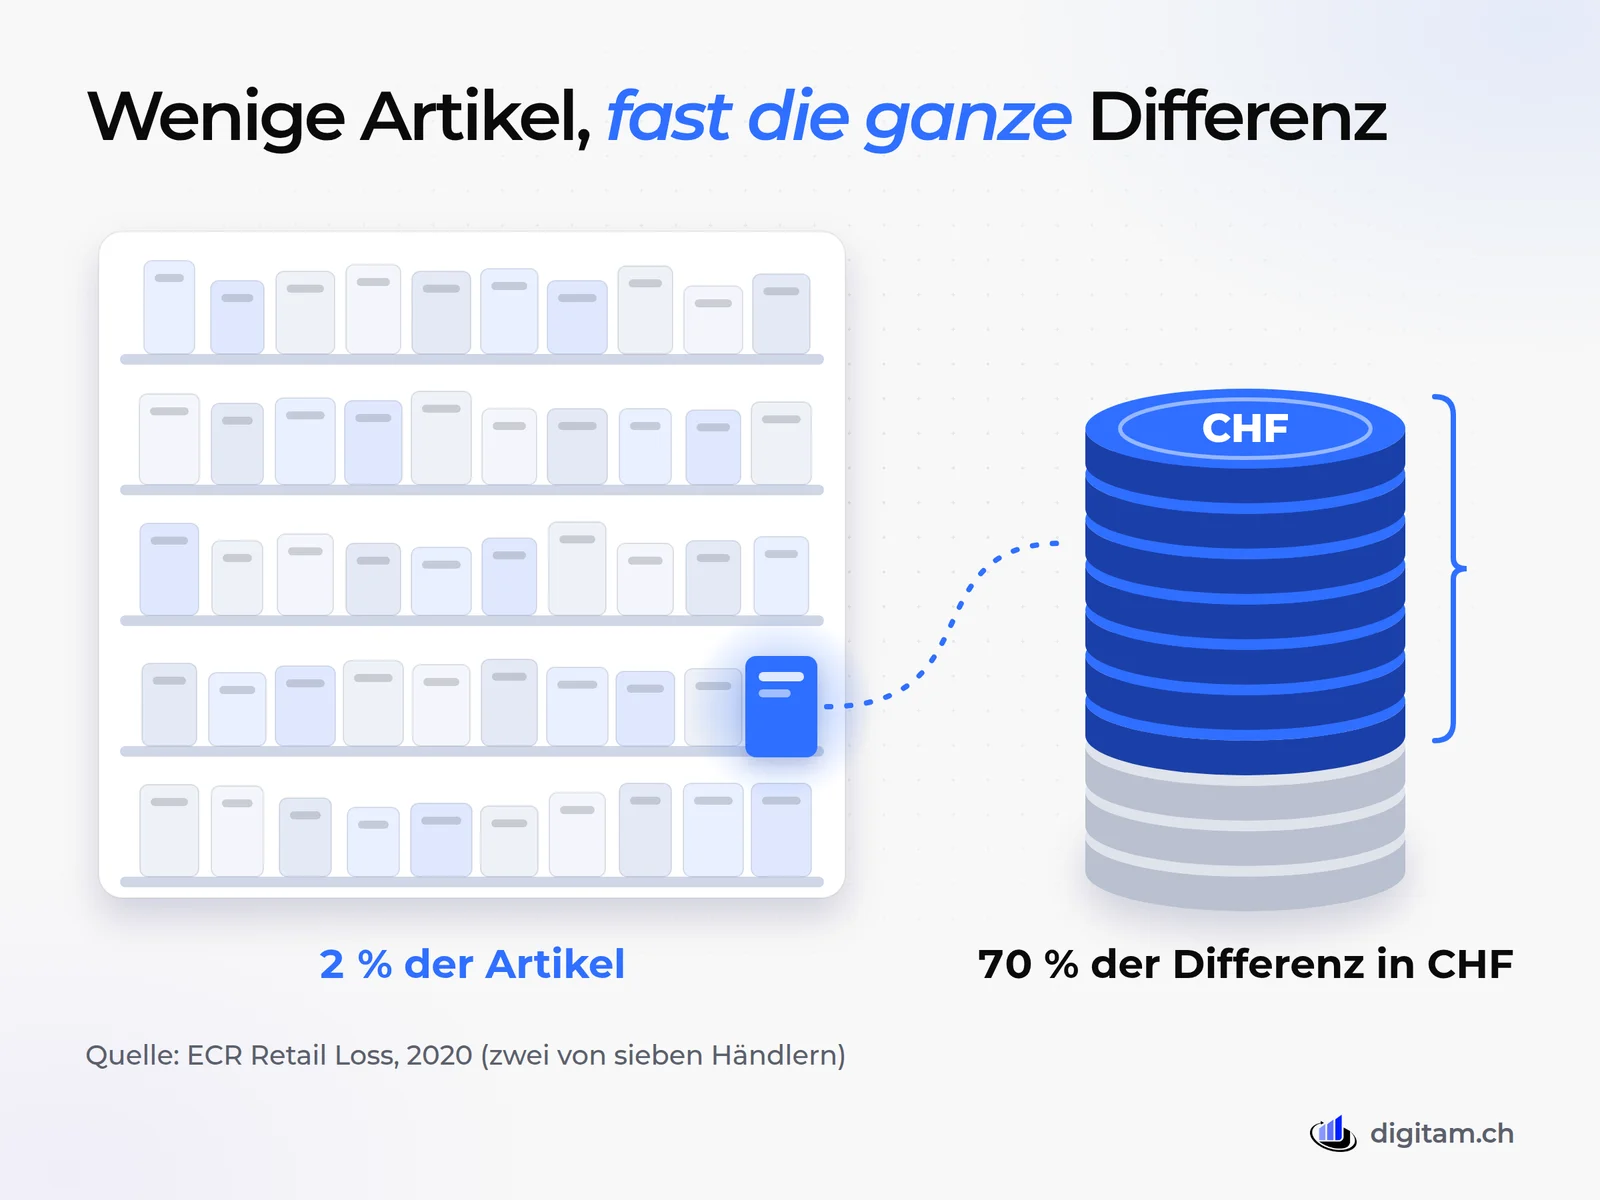
Die nützlichste Erkenntnis für alle, die zählen müssen, ist eine andere. Bei zwei der sieben Händler verursachten rund 2 % der Artikel 70 % der Wertdifferenzen4. Du musst nicht alles gleich sorgfältig zählen: Du musst diese wenigen Artikel finden und sie gut und öfter zählen.
Das ist die Idee der permanenten Inventur: Übers Jahr zählst du abwechselnd Zonen oder Artikelgruppen, und die wertvollsten oder schnellsten Artikel kommen öfter dran. Auch Standardsoftware kann das. In Odoo zum Beispiel hat jeder Lagerort eine Zählhäufigkeit in Tagen, das Programm zeigt den erfassten Bestand neben dem gezählten und rechnet die Differenz selbst aus; für die Vollzählung schlägt es den 31. Dezember vor5.
Wie zählst du an einem Tag, ohne Listen abzutippen?
Ob Vollzählung oder permanente Inventur, die Methode ist dieselbe. Die Tipps aus den Ratgebern der Softwareanbieter funktionieren: zu zweit zählen, eine Person zählt, die andere schreibt, immer in derselben Richtung durchs Regal, defekte Ware separat6. Was fehlt, sind die Schritte davor und danach, und genau dort gehen die Stunden verloren.
Die Inventur per 31.12. in sechs Schritten
- Vor dem 31.Buch alle eingetroffenen Lieferscheine und alle Bezüge für Baustellen. Ab dem Nachmittag des 30. keine Bewegung ohne Zettel oder Nachricht.
- ZonenTeil das Lager in beschriftete Zonen ein. Jedes Zweierteam hat seine Zonen, niemand zählt dieselbe zweimal.
- ZählenEine Person zählt, die andere erfasst. Am besten mit dem Handy, das den Strichcode liest und direkt in die Software schreibt: Im Januar gibt es nichts abzutippen.
- DifferenzenSortier die Differenzen nach Wert in Franken und zähl nur die über einer vorher festgelegten Grenze nach, die grössten zuerst.
- Fragliche WareSeit über einem Jahr unbewegt, defekt, nicht mehr im Sortiment: auf eine separate Liste, mit Foto. Die brauchst du für die Bewertung mit dem Treuhandbüro.
- AbschlussSchlussliste mit Datum und Unterschrift der Zählenden, als PDF gespeichert und zehn Jahre aufbewahrt.
Den Unterschied zwischen Papier und Handy merkst du, wenn eine Zeile nicht stimmt. Auf Papier merkst du es im Januar, wenn die Treuhänderin die Zahlen vergleicht. Mit der Zählung in der Software siehst du es am Regal, solange du noch nachzählen oder den Lageristen fragen kannst, ob die Rollen im Lieferwagen sind.
Wo hilft Business-Software mit KI, und wo nicht?
Künstliche Intelligenz zählt keine Kabelrollen: Jemand muss immer noch ans Regal. Sie kann dir aber übers Jahr Arbeit abnehmen, genau dort, wo die Differenzen entstehen.
- Lieferscheine. Die KI liest den Lieferschein des Lieferanten als PDF oder Foto, erkennt Nummern und Mengen und bereitet den Wareneingang vor. Der Lagerist prüft die Ware und bestätigt. Das ist dieselbe Logik wie bei der Rechnungserfassung mit KI, einfach für Ware.
- Bezüge für Baustellen. Der Installateur schreibt per WhatsApp «3 Rollen Kabel 3×1,5 für die Baustelle in Viganello geholt», und die Software bereitet den Bezug auf den Auftrag vor, zur Freigabe.
- Mindestbestände. Fällt ein Artikel unter die Grenze, bereitet die Software den Bestellentwurf an den Lieferanten vor. Keine Bestellung geht ohne Bestätigung raus.
- Die Liste fürs Treuhandbüro. Am Jahresende kommen Artikel ohne Bewegung seit zwölf Monaten schon als Liste mit dem Wert zu Anschaffungskosten. Wie viel du berichtigst, entscheidest du mit deinem Treuhandbüro.
Arbeitest du schon mit bexio, Odoo oder einem anderen Programm, reicht es oft, diese Schritte an das anzubinden, was du hast. Lebt dein Lager in Excel und auf drei verschiedenen Listen, lies zuerst Business-Software nach Mass oder Standard: Es gibt vier Wege, und einer davon ist, nichts zu ändern. Mit Business-Software mit KI deckt Digitam die beiden Wege dazwischen ab: KI in deine bestehende Software einbauen oder eine Business-Software nach Mass bauen, ein Modul nach dem anderen. In beiden Fällen bereitet die KI vor und ein Mensch gibt frei, wie wir es auch bei den KI-Agenten im Unternehmen erklären.
Wann sich neue Software nicht lohnt
- Du hast wenige Artikel mit hohem Wert, die sich kaum bewegen: Eine Stunde Zählen von Hand mit einer unterschriebenen Liste reicht.
- Du hast ein Einzelunternehmen unter CHF 500’000 mit wenig Ware: Führ eine saubere Liste mit dem Wert zu Anschaffungskosten und lass es dabei.
- Deine Software hat schon ein Lagermodul, das niemand nutzt: Sorg zuerst dafür, dass es genutzt wird, dann denk an den Rest.
- Niemand bucht die Bezüge für Baustellen aus: Keine Software und keine KI ersetzt eine fehlende Gewohnheit. Fang bei der Regel an, nicht beim Werkzeug.
- Du arbeitest auf Auftrag ohne echtes Lager, etwa als Architekturbüro: Dann geht es um nicht fakturierte Leistungen, nicht um Regale.
Was du ab morgen tun kannst, vor dem 31.12.2026
- Ruf diese Woche dein Treuhandbüro an und frag vier Dinge: den Zähltag, die Bewertungsmethode, das Warendrittel und das Format der Liste, die es haben will.
- Bis Ende November räumst du die Artikelstammdaten auf: doppelte Artikel, Masseinheiten, Nummern, die es nicht mehr gibt.
- Im Dezember zählst du ein erstes Mal die 20 oder 30 wertvollsten Artikel. Stimmen dort die Zahlen, wird der 31. zur Formsache.
- Am 30. Dezember buchst du alle Lieferscheine und stoppst Bewegungen ohne Zettel.
- Am 31. Dezember zählst du nach Zonen und zu zweit, mit dem Handy, wenn deine Software das kann.
- Im Januar zählst du nur die grossen Differenzen nach, unterschreibst die Liste und legst sie für zehn Jahre ab.
- Schau nach dem Abschluss, wo die Differenzen entstanden sind. Heisst die Antwort «Lieferscheine und Baustellen», dann nimmt dir genau dort eine Business-Software mit KI Arbeit ab, das ganze Jahr und nicht nur am 31. Wenn du das mit deinen echten Listen anschauen willst, buch eine kostenlose Beratung von 30 Minuten, bei dir vor Ort, wenn du im Tessin bist.
Häufige Fragen
Darf ich das Lager ein paar Tage vor dem 31. Dezember zählen?
Das Gesetz verlangt den Nachweis der Bilanzposten auf den Abschlussstichtag (Art. 958c OR), legt aber den Zähltag nicht fest. Du kannst ein paar Tage früher oder später zählen, wenn du mit Lieferscheinen, Rechnungen und Bezügen jede Bewegung bis zum 31.12. nachvollziehen kannst. Leg das Datum mit deinem Treuhandbüro fest, und falls deine Firma eine hat, mit der Revisionsstelle, und schreib es auf die Zählliste.
Ich habe ein Einzelunternehmen mit weniger als CHF 500’000 Umsatz: Muss ich eine Inventur machen?
Du musst keine volle Buchhaltung führen: Einnahmen, Ausgaben und Vermögenslage genügen (Art. 957 Abs. 2 OR). Die Ware gehört aber zum Vermögen, und die Grundsätze ordnungsmässiger Buchführung gelten sinngemäss (Abs. 3). In der Praxis brauchst du trotzdem eine Liste mit Mengen und Wert zu Anschaffungskosten, einfach mit weniger Formalitäten.
Wie lange muss ich die Zähllisten aufbewahren?
Zehn Jahre ab Ende des Geschäftsjahres, wie die übrigen Buchungsbelege (Art. 958f OR). Elektronisch ist in Ordnung, solange die Listen lesbar bleiben und zu den Geschäftsvorfällen passen. Am einfachsten ist ein unterschriebenes PDF der Schlussliste, abgelegt beim Jahresabschluss.
Darf ich die ganze Ware zum Einkaufspreis bilanzieren?
Der Einkaufspreis ist die Obergrenze, nicht die Regel (Art. 960a OR). Ist am Jahresende der Preis, zu dem du verkaufen kannst, abzüglich der Verkaufskosten tiefer, kommt die Ware zu diesem tieferen Wert in die Bilanz (Art. 960c OR). Gleichartige Artikel darfst du in Gruppen bewerten (Art. 960 Abs. 1 OR).
Kann KI die Inventur für mich machen?
Nein. Jemand muss immer noch ans Regal und zählen. KI hilft davor und danach: Sie liest Lieferscheine und bereitet den Wareneingang vor, macht aus Nachrichten von der Baustelle Bezüge zum Freigeben, sortiert die Differenzen nach Wert und bereitet die Liste der Ladenhüter für dein Treuhandbüro vor. Jede Bewegung bestätigt ein Mensch.
Brauche ich für die permanente Inventur eine neue Software?
Nicht unbedingt. Viele Standardprogramme können das schon: In Odoo zum Beispiel legst du für jeden Lagerort eine Zählhäufigkeit fest. Die Schwachstelle ist selten das Programm, sondern die Ein- und Ausgänge, die niemand erfasst. Bring die in Ordnung, dann funktioniert die permanente Inventur auch mit deinem bisherigen Programm.
Quellen
- Obligationenrecht (SR 220), Art. 957, 958, 958c, 958f, 960, 960a, 960c (italienischer Text). Buchführungspflicht und Schwelle von CHF 500’000, Frist von sechs Monaten, Nachweis der Bilanzposten «durch ein Inventar oder auf andere Art», Aufbewahrung zehn Jahre, Bewertung der Vorräte.
- Divisione delle contribuzioni del Cantone Ticino, Schedario fiscale persone giuridiche: Accantonamenti – principi generali. Rückstellungen für Verlustrisiken auf dem Umlaufvermögen, namentlich auf Waren, sind zulässig; Grenzen aus Bundesrichtlinien und kantonaler Praxis; nicht mehr begründete Rückstellungen werden aufgerechnet (Art. 72 LT, Art. 63 DBG). Publiziert am 10.03.2020.
- Kanton Thurgau, Steuerpraxis StP 43 Nr. 2: Bewertung Geschäftsvermögen. Beispiel kantonaler Praxis zum Warendrittel: weitere Wertberichtigung in der Regel höchstens ein Drittel, nur mit mengenmässig vollständigem Inventar, jährlich überprüft; nicht für Bauarbeiten in Arbeit und Dienstleistungen.
- ECR Retail Loss (Rekik, Syntetos, Glock): Measuring the Sales Impact of Improving Inventory Records, 2020. Dreijähriges Projekt mit sieben grossen Händlern aus vier europäischen Ländern und rund 100 Filialen: 59,54 % der Artikel mit falschem Bestand, 27,46 % mit mehr Ware als erfasst, bei zwei Händlern verursachten 2 % der Artikel 70 % der Wertdifferenzen.
- Odoo 18 Documentation: Count products (Physical Inventory). Beispiel einer Standardsoftware: erfasster Bestand, gezählter Bestand und berechnete Differenz, Zählhäufigkeit in Tagen, vorgeschlagenes Datum 31. Dezember.
- bexio: Inventario, l'inventario spiegato in modo semplice. Ratgeber eines Schweizer Softwareanbieters: Inventurmethoden und Praxistipps fürs Zählen (zu zweit, immer in derselben Richtung, defekte Ware separat).
Geschrieben von Alexandru Ciobanu. Quellen geprüft am 3. November 2026.
 About Markets