 Digitam SAGL
Inventario di magazzino al 31.12 in Ticino: chi deve farlo e come contarlo
Cosa chiede il Codice delle obbligazioni, quanto vale la merce che resta sugli scaffali, perché il gestionale e lo scaffale non tornano quasi mai e come arrivare al 31 dicembre senza fogli da ricopiare.

59,5%
degli articoli controllati in sette catene europee aveva sullo scaffale una quantità diversa da quella del sistema
ECR Retail Loss, 2020In breve
- SA, Sagl e cooperative tengono sempre la contabilità completa; ditte individuali e società di persone solo da CHF 500'000 di cifra d'affari (art. 957 CO).
- La legge chiede di documentare le scorte «mediante un inventario o in altro modo» (art. 958c CO): va bene la conta completa il 31.12, ma anche quella a rotazione durante l'anno.
- La merce va a bilancio al massimo al costo, e meno se oggi la vendi a meno (artt. 960a e 960c CO).
- In uno studio su sette catene europee il 59,5 % degli articoli aveva una quantità diversa da quella del sistema, e pochi articoli facevano gran parte della differenza in franchi.
- La riserva merci che il fisco tollera si regge solo su una lista completa: chiedi al fiduciario come la applica oggi il Ticino.
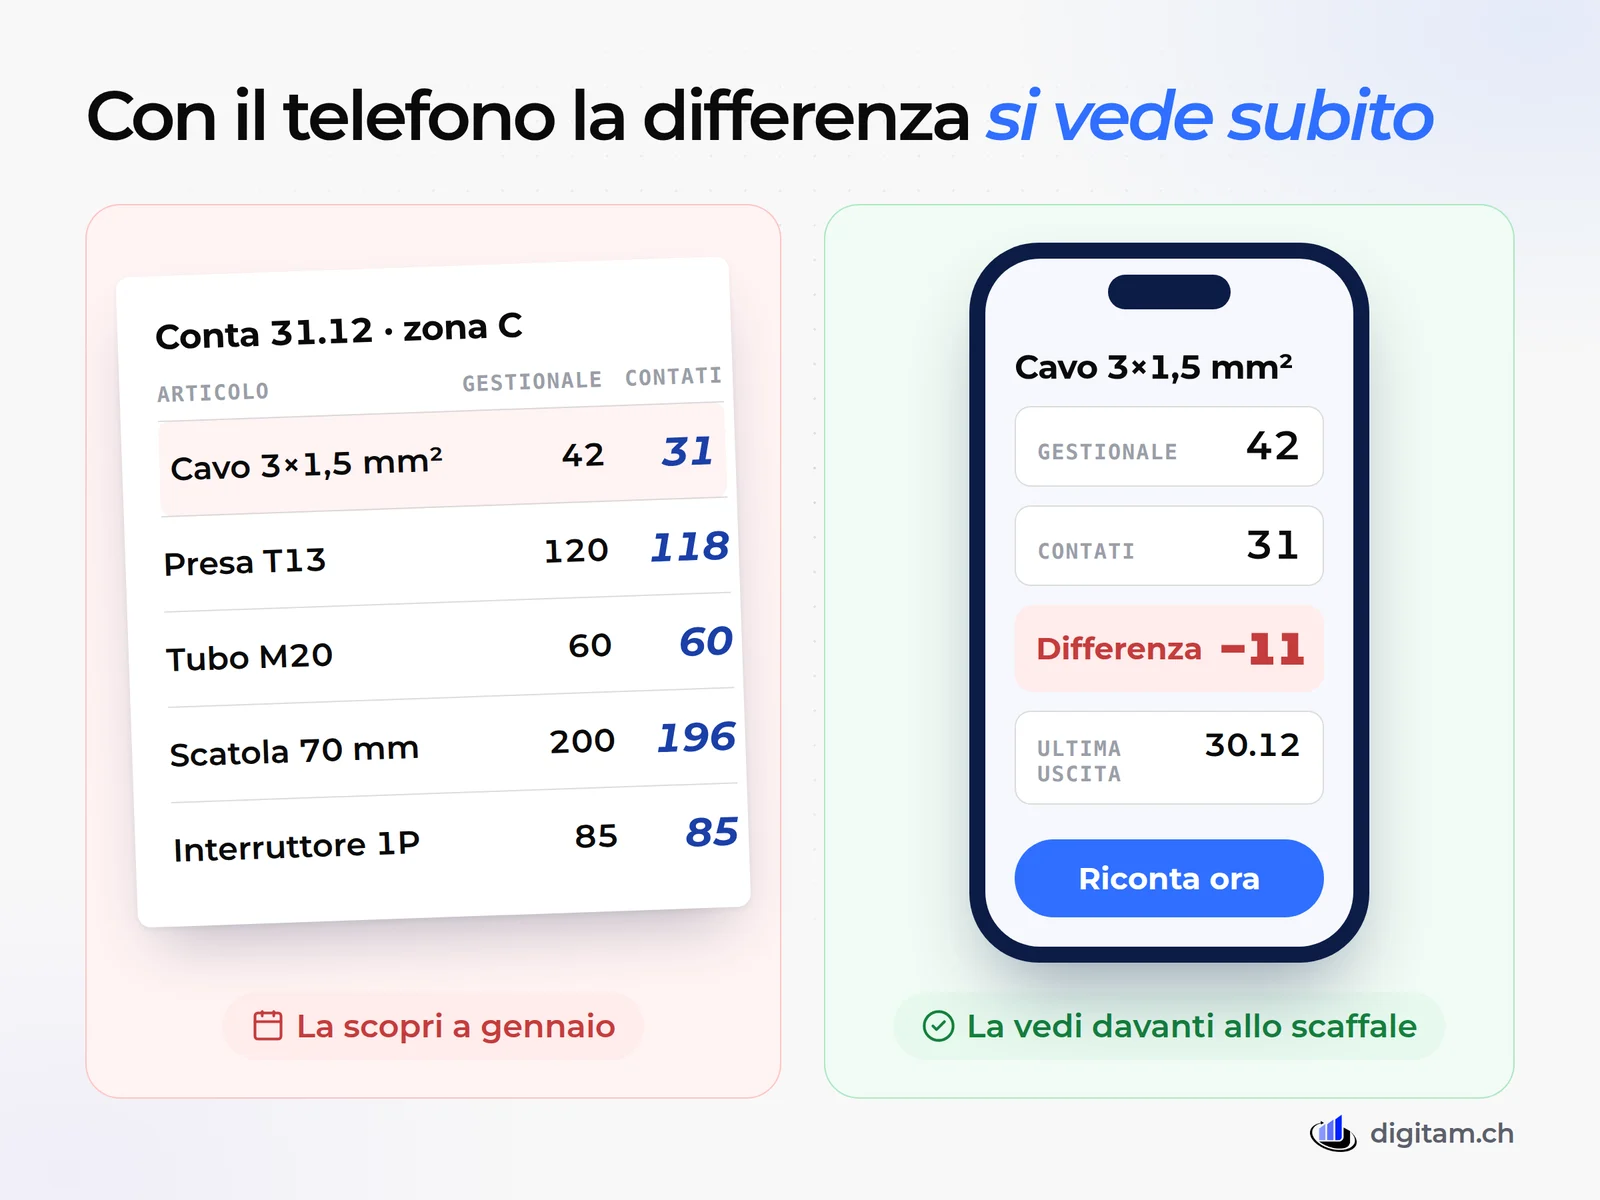
Mercoledì 31 dicembre 2025, ore 14:10, in un magazzino di Manno. Luca vende materiale elettrico agli installatori del Luganese, ha sei dipendenti e ha chiuso il banco a mezzogiorno per fare l'inventario. Tre persone girano tra gli scaffali con fogli stampati da Excel e una penna. Alle 17:30 arriva il primo problema: per il gestionale ci sono 42 rotoli di cavo 3×1,5 mm², sullo scaffale ce ne sono 31. Nessuno sa se mancano davvero o se qualcuno li ha caricati sul furgone per un cantiere senza segnarlo.
A gennaio la fiduciaria ricopia a mano tutte le righe dei fogli. A marzo fa la domanda che nessuno si aspettava: «Queste lampade le avete pagate CHF 85 e le vendete a 60. Le mettiamo a bilancio a 85?»
La storia è inventata, ma chi ha un magazzino in Ticino la conosce. Al 31.12.2026, un giovedì, mancano otto settimane. Qui trovi cosa chiede davvero la legge svizzera, come si dà un valore alla merce, perché i numeri del gestionale non tornano quasi mai e come contare senza perdere due giorni. E anche quando un gestionale nuovo non serve.
Chi deve fare l'inventario di magazzino in Svizzera?
Il Codice delle obbligazioni lascia pochi dubbi. Le persone giuridiche, quindi SA, Sagl e cooperative, tengono sempre la contabilità completa e presentano i conti, qualunque sia la cifra d'affari. Lo stesso vale per le imprese individuali e le società di persone che nell'ultimo esercizio hanno fatturato almeno CHF 500'000 (art. 957 cpv. 1 CO)1.
Sotto questa soglia basta la contabilità semplificata: entrate, uscite e «contabilità del patrimonio» (art. 957 cpv. 2 CO). La merce sugli scaffali è patrimonio, e i principi della tenuta regolare dei conti valgono comunque «per analogia» (cpv. 3). Tradotto: anche il piccolo negozio deve sapere cosa ha in magazzino, solo con meno formalità.
Poi c'è la frase che conta di più, all'art. 958c cpv. 2: la situazione delle singole poste del bilancio «è documentata mediante un inventario o in altro modo»1. La legge non dice «conta tutto il 31 dicembre». Dice: devi poter dimostrare il numero che scrivi a bilancio. La conta completa a fine anno è il modo più comune. Un inventario a rotazione durante l'anno, con un gestionale che registra ogni entrata e ogni uscita, è un altro modo, da concordare con il fiduciario e, se c'è, con l'ufficio di revisione.
Due date da segnare. La relazione sulla gestione, che contiene il conto annuale, va allestita entro sei mesi dalla fine dell'esercizio (art. 958 cpv. 3 CO). E le liste di conta sono documenti contabili: si conservano dieci anni dalla fine dell'esercizio, anche in formato elettronico, purché restino leggibili e corrispondano alle operazioni (art. 958f CO)1.
| Chi | Contabilità | Merce in magazzino |
|---|---|---|
| SA, Sagl, cooperativa | completa, sempre | inventario a fine esercizio o prova equivalente |
| Ditta individuale o società di persone da CHF 500'000 | completa | come sopra |
| Ditta individuale o società di persone sotto CHF 500'000 | semplificata | lista con quantità e valore nel patrimonio |
| Studio senza merce (architetti, consulenti) | secondo la forma giuridica | niente scaffali, ma le prestazioni non fatturate si valutano |
Quanto vale la merce che hai contato?
Contare è metà del lavoro. L'altra metà è dare un prezzo a ogni riga, ed è qui che arrivano le domande della fiduciaria.
La regola di partenza: un attivo non si iscrive mai a bilancio sopra il suo costo di acquisto o di produzione (art. 960a CO). Se lo hai pagato CHF 85, non vale CHF 90 solo perché il listino del fornitore è aumentato. Poi c'è l'art. 960c: se alla data di chiusura il valore di vendita, tolti i costi che devi ancora sostenere per vendere, è più basso del costo, la scorta va iscritta al valore più basso1. Per «scorte» la legge intende materie prime, prodotti in corso di fabbricazione, prodotti finiti e merci.
Torniamo alle lampade di Luca: 40 pezzi pagati CHF 85, che oggi si vendono a CHF 60 con CHF 5 di spese per pezzo. A bilancio non valgono CHF 3'400 ma CHF 2'200. La differenza, CHF 1'200, è una rettifica di valore che pesa sull'utile dell'anno.
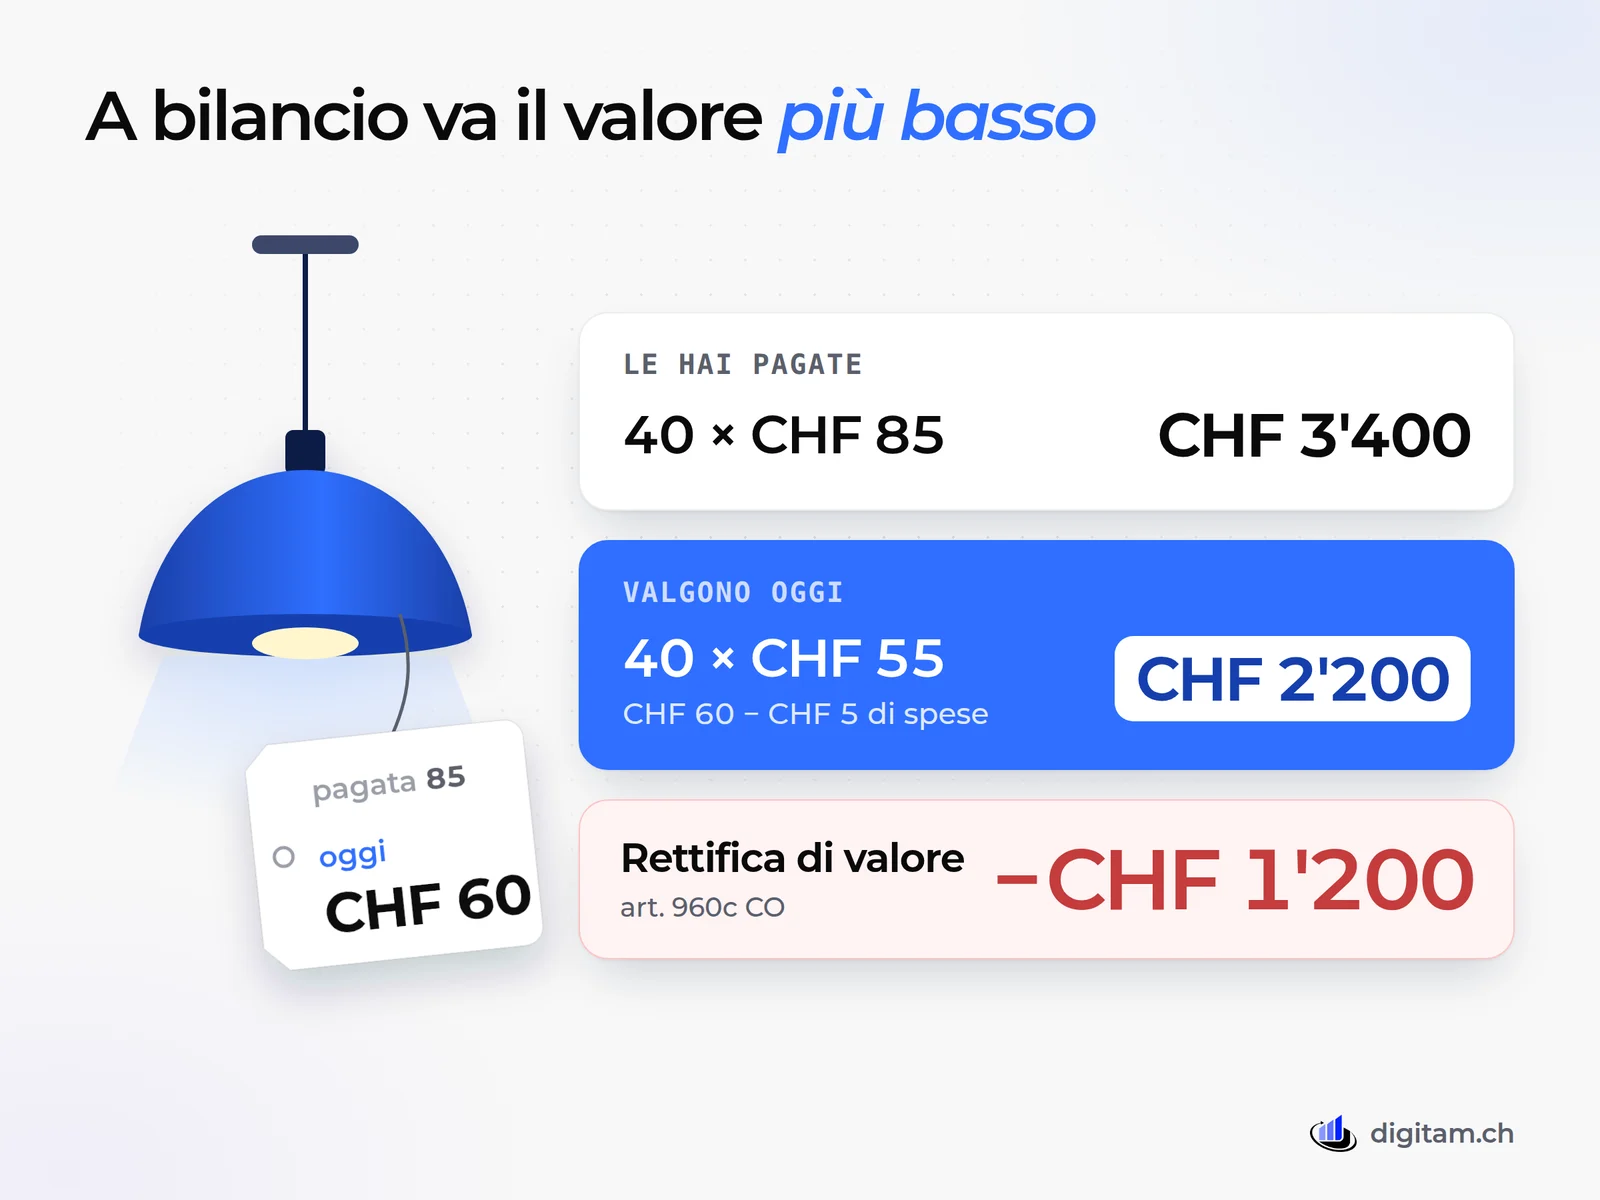
Due dettagli utili. Gli articoli simili si possono valutare per gruppi invece che uno per uno, se è l'uso abituale (art. 960 cpv. 1 CO). E quando ci sono «indizi concreti» che un attivo sia sopravvalutato, i valori vanno verificati e, se serve, adeguati (art. 960 cpv. 3 CO). Merce ferma da due anni, modelli fuori produzione, imballi rovinati: sono indizi concreti. Meglio segnarli durante la conta, con una nota accanto alla riga, che scoprirli a marzo.
Riserva merci: cosa accetta il fisco e cosa chiede in cambio
Oltre alla rettifica obbligatoria per la merce che vale meno, si può scendere ancora, per prudenza. Il diritto commerciale lo permette: l'art. 960a cpv. 4 CO ammette rettifiche di valore supplementari per garantire durevolmente la prosperità dell'impresa1. Il fisco però le accetta solo entro certi limiti.
Il Cantone Turgovia ha scritto la sua prassi nero su bianco. Non è il Ticino, ma mostra bene come ragiona il fisco. Dopo le rettifiche del diritto commerciale si ammette di regola un'ulteriore riduzione fino a un terzo del valore, il cosiddetto «Warendrittel». La condizione è un inventario completo per quantità, con i costi d'acquisto o il valore di mercato, e il rispetto del limite viene controllato ogni anno. Non vale per i lavori in corso delle imprese di costruzione né per i servizi3.
In Ticino la scheda della Divisione delle contribuzioni ammette gli accantonamenti per i rischi di perdita sul patrimonio circolante, «segnatamente sulle merci». I limiti vengono dalle direttive federali e dalla prassi cantonale. Chi va oltre deve dimostrarlo, e gli accantonamenti non più giustificati tornano nell'utile imponibile (art. 72 cpv. 2 LT, art. 63 cpv. 2 LIFD)2. Quale percentuale accetta oggi l'ufficio di tassazione nel tuo caso, chiedilo al fiduciario prima del 31.12, non dopo.
Il punto pratico è uno solo: una riserva sulla merce si regge su una lista. Un «saranno circa CHF 80'000» detto a voce non basta, né al fisco né alla banca.
Perché il gestionale e lo scaffale non tornano quasi mai?
I 42 rotoli che diventano 31 non sono sfortuna. Un progetto di tre anni del gruppo di ricerca ECR Retail Loss, con sette grandi catene di quattro paesi europei e circa 100 negozi, ha confrontato la merce sugli scaffali con quella nei sistemi. In media il 59,54 % degli articoli controllati aveva una quantità diversa4. E non sempre in meno: nel 27,46 % dei casi c'era più merce di quella registrata.
59,5 %
degli articoli aveva sullo scaffale una quantità diversa da quella del sistema
ECR Retail Loss, 202027,5 %
degli articoli aveva più merce di quella registrata, non meno
ECR Retail Loss, 20206 %
di vendite in più, in media, nei negozi dove le giacenze erano state corrette
ECR Retail Loss, 2020Una grande catena di negozi non è un grossista di Manno, ma le cause delle differenze sono le stesse anche da noi. La merce presa per un cantiere e mai scaricata. Il reso rimesso sullo scaffale senza registrarlo. La consegna caricata leggendo l'ordine invece della bolla. L'unità sbagliata, con un rotolo da 100 metri registrato come 100 pezzi. Lo stesso articolo con due codici.
Il dato più utile per chi deve contare è un altro. In due delle sette catene circa il 2 % degli articoli generava il 70 % delle differenze in valore4. Non serve contare tutto con la stessa cura: serve trovare quei pochi articoli e contarli bene, più spesso.
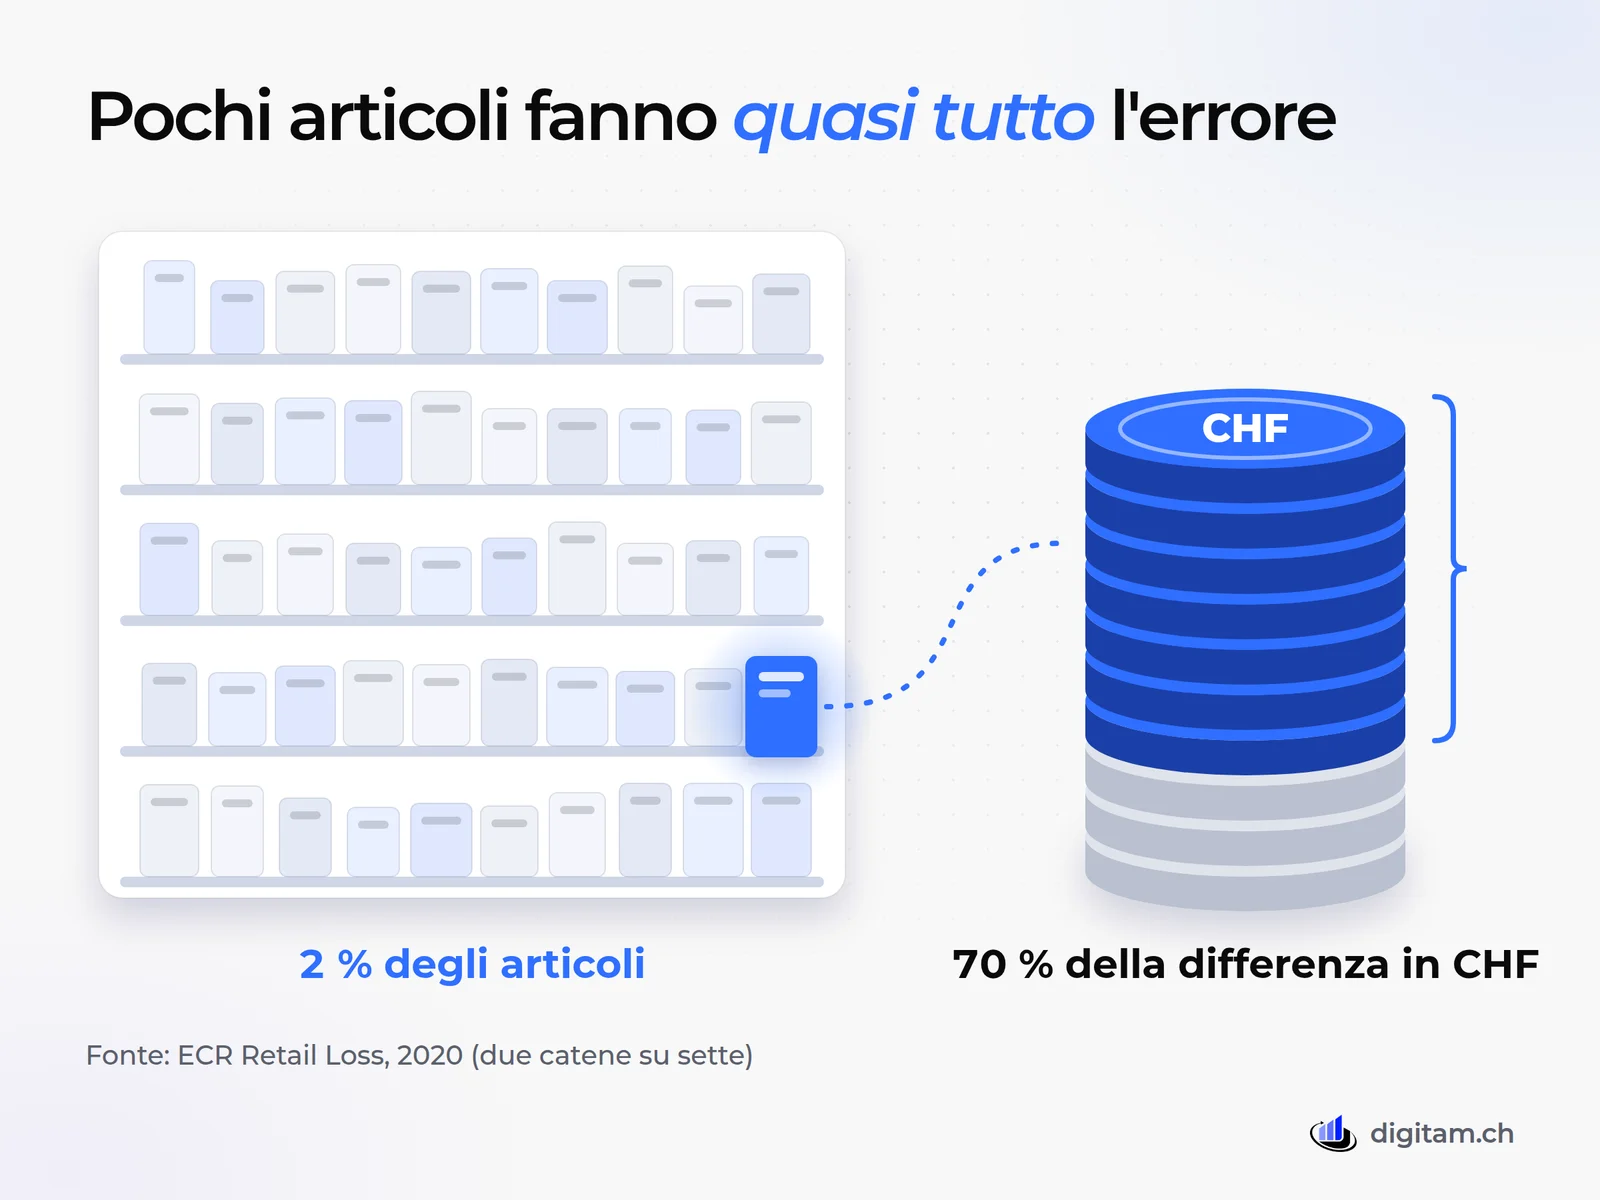
È il principio dell'inventario a rotazione: durante l'anno si contano a turno zone o gruppi di articoli, e quelli che valgono di più o si muovono di più tornano più spesso. Anche i gestionali standard lo prevedono. In Odoo, per esempio, ogni ubicazione può avere una frequenza di conta in giorni, il programma mostra la quantità registrata accanto a quella contata e calcola da solo la differenza; per la conta generale propone il 31 dicembre5.
Come si conta in una giornata, senza fogli da ricopiare?
Che tu faccia la conta completa o quella a rotazione, il metodo è lo stesso. I consigli delle guide dei fornitori di software funzionano: si conta in coppia, uno conta e l'altro registra, sempre nello stesso verso sullo scaffale, con la merce difettosa a parte6. Mancano però i passaggi prima e dopo, ed è lì che si perdono le ore.
L'inventario del 31.12 in sei passi
- Prima del 31Registra tutte le bolle arrivate e le uscite per i cantieri. Dal pomeriggio del 30 nessun movimento senza un foglio o un messaggio.
- ZoneDividi il magazzino in zone con un'etichetta. Ogni coppia ha le sue zone e nessuno conta due volte la stessa.
- ContaUno conta, l'altro registra. Meglio con il telefono che legge il codice a barre e scrive nel gestionale: niente da ricopiare a gennaio.
- DifferenzeOrdina le differenze per valore in franchi e riconta solo quelle sopra una soglia decisa prima, partendo dalle più grandi.
- Merce dubbiaFerma da più di un anno, difettosa, fuori listino: in una lista a parte, con una foto. Serve per la valutazione con il fiduciario.
- ChiusuraLista finale con la data e la firma di chi ha contato, salvata in PDF e archiviata per dieci anni.
La differenza tra il foglio e il telefono si vede quando una riga non torna. Sul foglio lo scopri a gennaio, quando la fiduciaria confronta i numeri. Con la conta nel gestionale lo vedi davanti allo scaffale, quando puoi ancora ricontare o chiedere al magazziniere se i rotoli sono sul furgone.
Dove aiuta un gestionale con l'AI, e dove no?
L'intelligenza artificiale non conta i rotoli di cavo: qualcuno deve ancora andare allo scaffale. Può però togliere lavoro durante l'anno, proprio nei punti dove nascono le differenze.
- Le bolle di consegna. L'AI legge la bolla del fornitore in PDF o in foto, riconosce codici e quantità e prepara il carico. Il magazziniere controlla la merce e conferma. È la stessa logica della registrazione delle fatture con l'AI, applicata alla merce.
- Le uscite per i cantieri. L'installatore scrive su WhatsApp «presi 3 rotoli di cavo 3×1,5 per il cantiere di Viganello» e il gestionale prepara lo scarico sulla commessa, da approvare.
- Le scorte minime. Quando un articolo scende sotto la soglia, il gestionale prepara la bozza di riordino al fornitore. Nessun ordine parte senza conferma.
- La lista per il fiduciario. A fine anno gli articoli senza movimenti da dodici mesi escono già in una lista con il valore a costo. Quanto rettificare lo decidete tu e il fiduciario.
Se usi già bexio, Odoo o un altro programma, spesso basta collegare questi passaggi a quello che hai. Se il magazzino vive su Excel e su tre fogli diversi, leggi prima gestionale su misura o standard: le strade sono quattro, e una è non cambiare niente. Con Gestionali AI Digitam fa le due cose che stanno in mezzo: aggiunge l'AI al gestionale che usi, oppure costruisce un gestionale nuovo un modulo alla volta. In tutti e due i casi l'AI prepara e una persona approva, come spieghiamo anche negli agenti AI in azienda.
Quando un gestionale nuovo non conviene
- Hai pochi articoli, di valore alto e che si muovono poco: una conta a mano di un'ora, con una lista firmata, basta.
- Sei una ditta individuale sotto CHF 500'000 con poca merce: tieni una lista ordinata con il valore a costo e fermati lì.
- Il tuo gestionale ha già un modulo magazzino che nessuno usa: prima fallo usare, poi pensa al resto.
- Nessuno registra le uscite per i cantieri: nessun programma e nessuna AI rimedia a un'abitudine che manca. Parti dalla regola, non dal software.
- Lavori su commessa senza un magazzino vero, come uno studio d'architettura: il tema sono le prestazioni non ancora fatturate, non gli scaffali.
Cosa fare da domani, prima del 31.12.2026
- Questa settimana chiama il fiduciario e chiedi quattro cose: la data della conta, il metodo di valutazione, la riserva merci e il formato della lista che vuole ricevere.
- Entro fine novembre pulisci l'anagrafica articoli: doppioni, unità di misura, codici che non esistono più.
- A dicembre conta una prima volta i 20 o 30 articoli che valgono di più. Se lì i numeri tornano, il 31 diventa una formalità.
- Il 30 dicembre registra tutte le bolle e ferma i movimenti senza foglio.
- Il 31 dicembre conta per zone e in coppia, con il telefono se il gestionale lo permette.
- A gennaio riconta solo le differenze grandi, firma la lista e archiviala per dieci anni.
- Dopo la chiusura guarda dove sono nate le differenze. Se la risposta è «bolle e cantieri», è lì che un gestionale con l'AI toglie lavoro, tutto l'anno e non solo il 31. Se vuoi guardarlo con i tuoi fogli veri, prenota una consulenza gratuita di 30 minuti, in azienda se sei in Ticino.
Domande frequenti
Posso contare il magazzino qualche giorno prima del 31 dicembre?
La legge chiede di documentare le poste del bilancio alla data di chiusura (art. 958c CO), ma non fissa il giorno in cui si conta. Si può contare qualche giorno prima o dopo, se con bolle, fatture e scarichi puoi ricostruire tutti i movimenti fino al 31.12. Decidi la data con il fiduciario e, se la tua azienda ce l'ha, con l'ufficio di revisione, e scrivila sulla lista di conta.
Ho una ditta individuale con meno di CHF 500'000 di cifra d'affari: devo fare l'inventario?
Non devi tenere la contabilità completa: basta quella delle entrate, delle uscite e del patrimonio (art. 957 cpv. 2 CO). La merce però fa parte del patrimonio e i principi della tenuta regolare dei conti valgono per analogia (cpv. 3). In pratica serve comunque una lista con quantità e valore a costo, solo con meno formalità.
Per quanto tempo devo conservare le liste di conta?
Dieci anni a partire dalla fine dell'esercizio, come gli altri documenti contabili (art. 958f CO). Vanno bene anche in formato elettronico, se restano leggibili e corrispondono alle operazioni. Un PDF firmato della lista finale, archiviato con la chiusura dell'anno, è la soluzione più semplice.
Posso mettere a bilancio tutta la merce al prezzo d'acquisto?
Il prezzo d'acquisto è il massimo, non la regola (art. 960a CO). Se a fine anno il prezzo a cui riesci a vendere, tolte le spese per venderla, è più basso, la merce va iscritta a quel valore (art. 960c CO). Gli articoli simili si possono valutare per gruppi (art. 960 cpv. 1 CO).
L'AI può fare l'inventario al posto mio?
No. Qualcuno deve ancora andare allo scaffale e contare. L'AI aiuta prima e dopo: legge le bolle di consegna e prepara i carichi, trasforma i messaggi dei cantieri in scarichi da approvare, ordina le differenze per valore e prepara la lista degli articoli fermi per il fiduciario. Ogni movimento lo conferma una persona.
Mi serve un gestionale nuovo per fare l'inventario a rotazione?
Non per forza. Molti gestionali standard hanno già la conta a rotazione: in Odoo, per esempio, si imposta una frequenza di conta per ogni ubicazione. Il punto debole quasi sempre non è il programma ma le entrate e le uscite che nessuno registra. Se sistemi quelle, l'inventario a rotazione funziona anche con il programma che hai.
Fonti
- Codice delle obbligazioni (RS 220), artt. 957, 958, 958c, 958f, 960, 960a, 960c. Obbligo di contabilità e soglia di CHF 500'000, termine di sei mesi, prova delle poste «mediante un inventario o in altro modo», conservazione per dieci anni, regole di valutazione delle scorte.
- Divisione delle contribuzioni del Cantone Ticino, Schedario fiscale persone giuridiche: Accantonamenti – principi generali. Accantonamenti ammessi per i rischi di perdita sulle merci, limiti da direttive federali e prassi cantonale, reintegro di quelli non più giustificati (art. 72 LT, art. 63 LIFD). Scheda pubblicata il 10.03.2020.
- Kanton Thurgau, Steuerpraxis StP 43 Nr. 2: Bewertung Geschäftsvermögen. Esempio di prassi cantonale sul «Warendrittel»: riduzione di regola fino a un terzo, solo con inventario completo per quantità, controllata ogni anno; esclusi lavori in corso delle imprese di costruzione e servizi.
- ECR Retail Loss (Rekik, Syntetos, Glock): Measuring the Sales Impact of Improving Inventory Records, 2020. Progetto di tre anni con sette grandi catene di quattro paesi europei e circa 100 negozi: 59,54 % degli articoli con giacenza sbagliata, 27,46 % con più merce del previsto, in due catene il 2 % degli articoli causava il 70 % delle differenze in valore.
- Odoo 18 Documentation: Count products (Physical Inventory). Esempio di gestionale standard: quantità registrata, quantità contata e differenza calcolata, frequenza di conta in giorni, data proposta al 31 dicembre.
- bexio: Inventario, l'inventario spiegato in modo semplice. Guida di un fornitore di software svizzero: metodi di inventario e consigli pratici per la conta (in coppia, nello stesso verso, merce difettosa a parte).
Scritto da Alexandru Ciobanu. Fonti verificate il 3 novembre 2026.
 About Markets